
行业新闻
2026 年 11 月施行税务处罚新规:首违不罚、偷税裁量标准重大调整
作者:安徽便达财务咨询有限公司 日期:2026-10-08
2026年9月28日,国家税务总局正式发布2026年第20号公告,出台《全国税务行政处罚裁量基准(2026年版)》,并明确于2026年11月1日起正式施行。该新规终结了长期以来各省、各区域税务行政处罚裁量标准不统一、同案不同罚的行业痛点,实现全国涉税处罚裁量标准一体化、规范化、精细化,是近年来税务执法领域至关重要的制度升级。
作为规范企业涉税行为、界定税务执法边界的核心政策,新版裁量基准覆盖全行业市场主体,对企业财务合规、涉税管理、日常办税行为提出了全新标准。本文将从政策修订背景、核心框架、关键变化、重点条款解析及企业合规应对维度,进行深度、客观的专业解读,为各类企业精准把握新规要求、规避涉税风险提供权威参考。
一、政策修订背景:从区域差异化到全国统一化
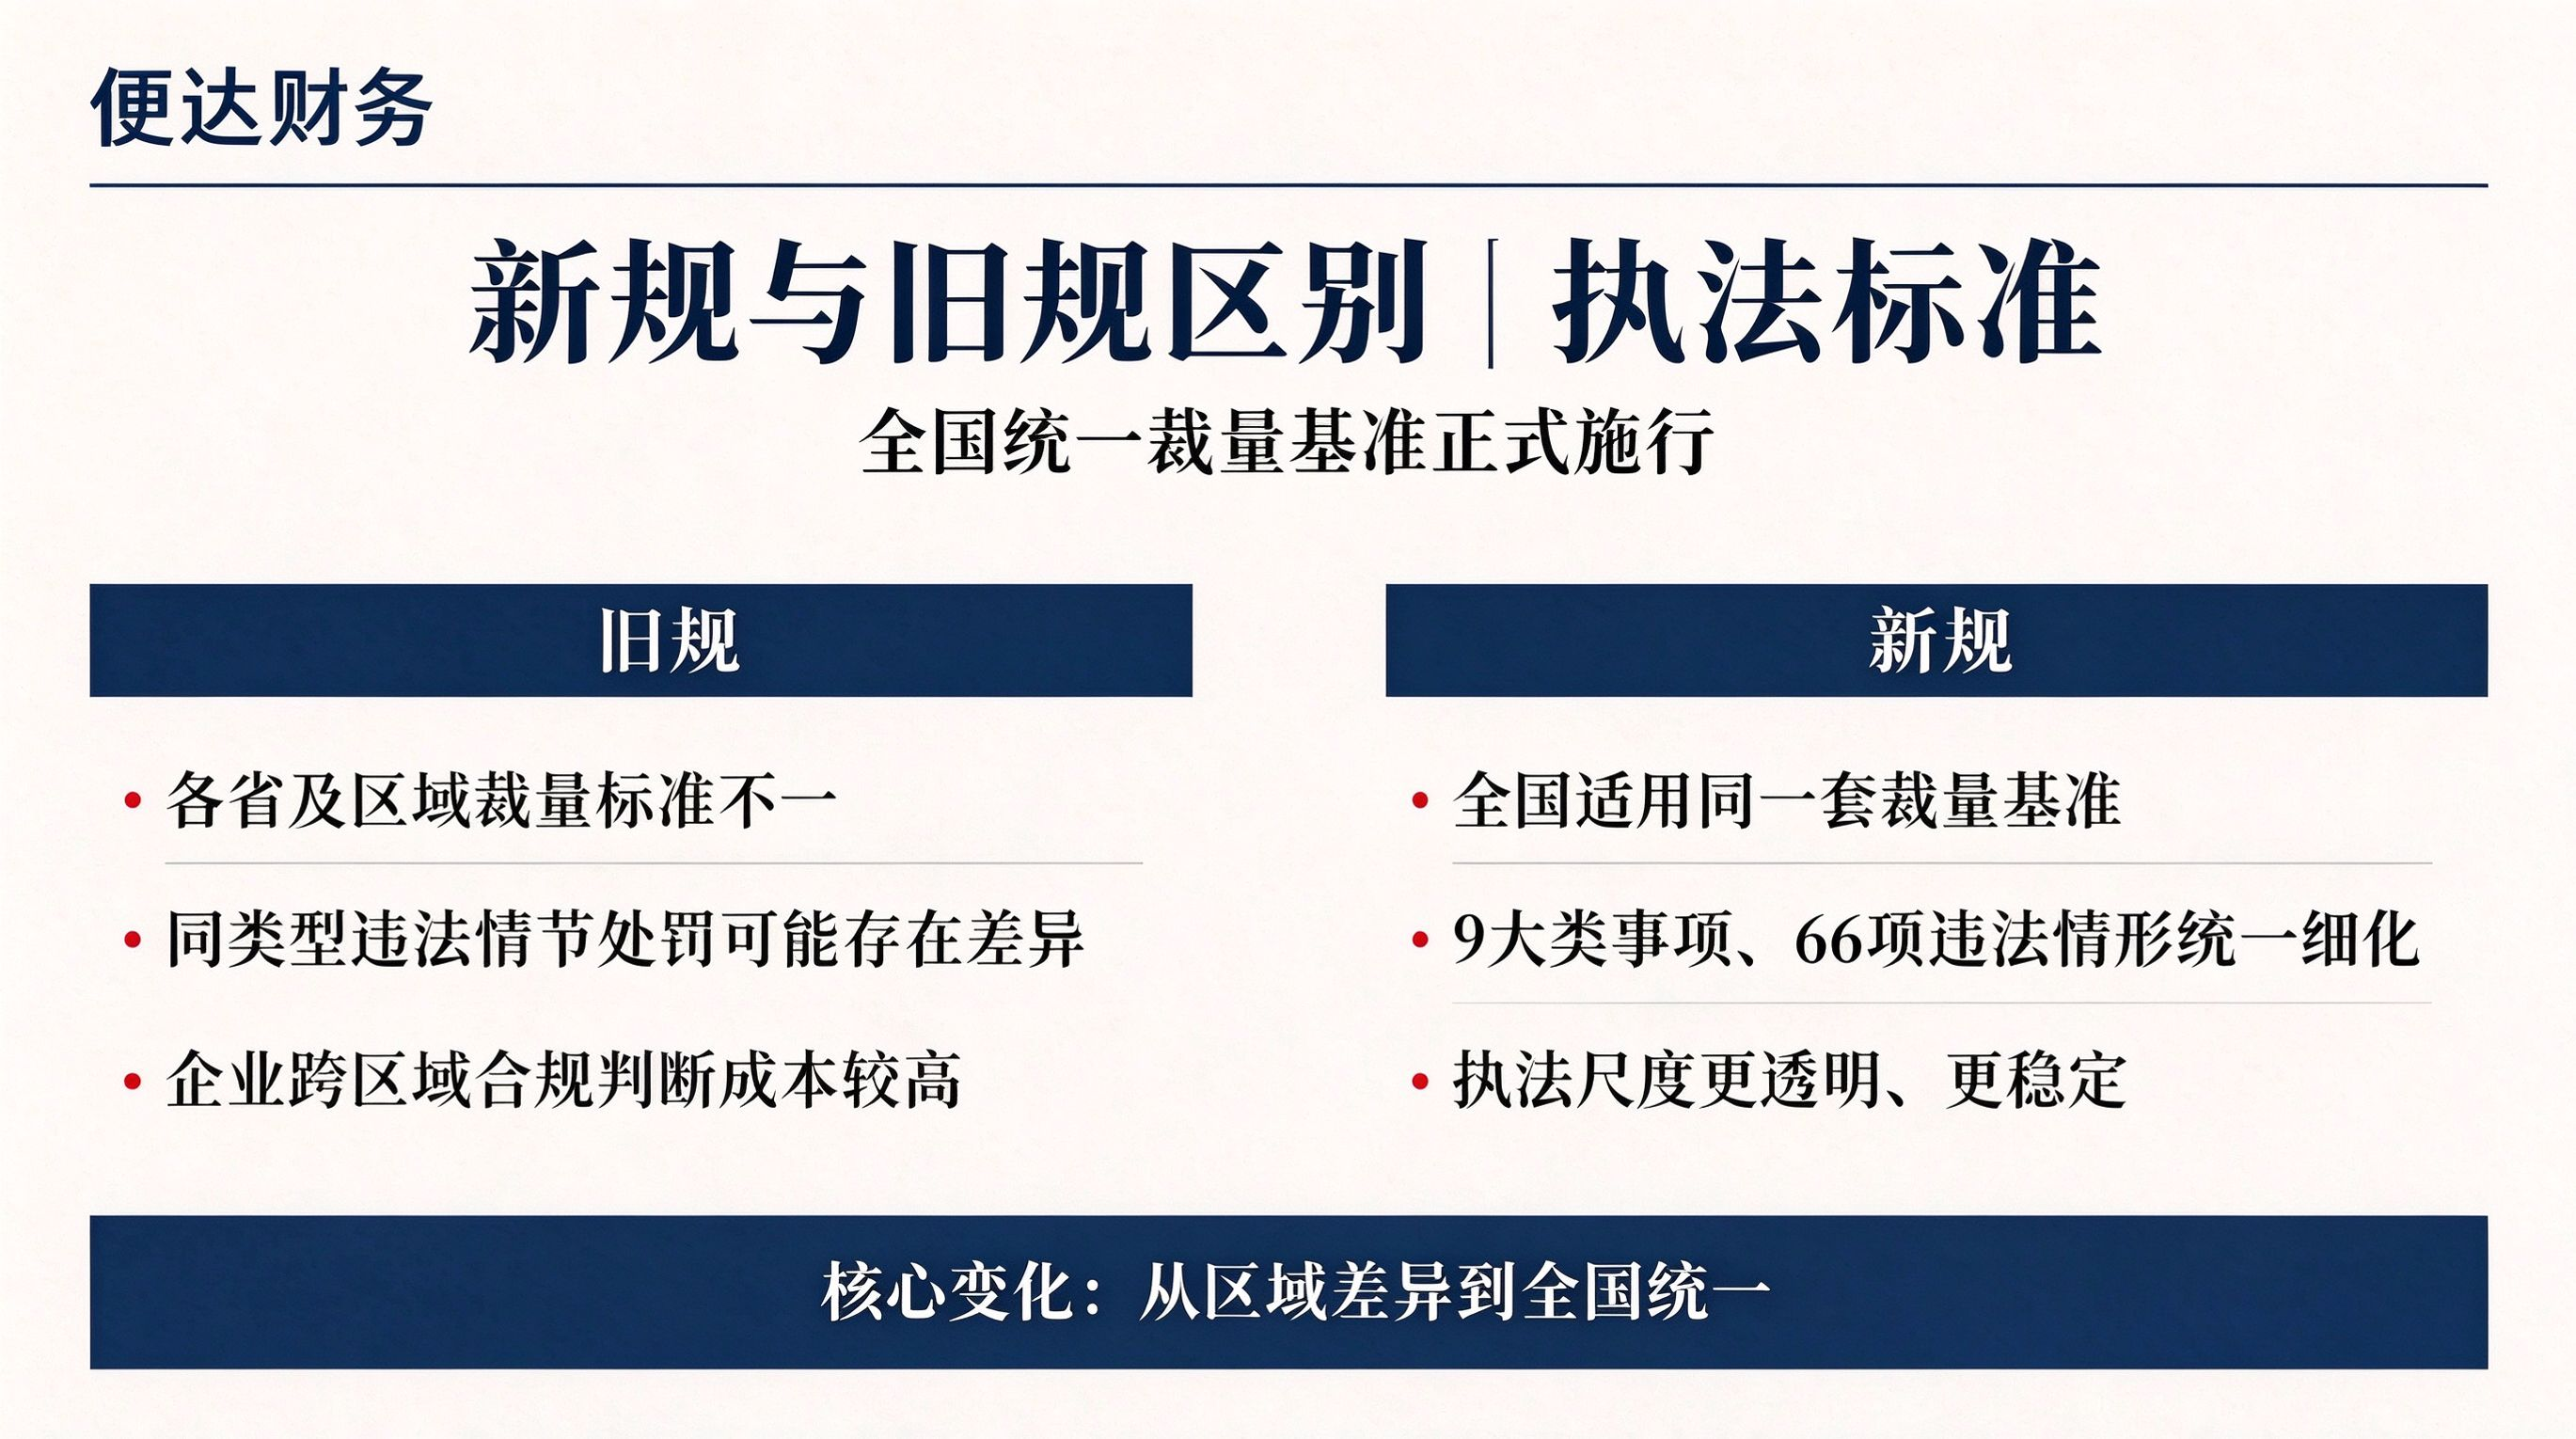
我国税务行政处罚裁量标准历经三个迭代阶段,逐步走向规范化统一管理。早期由各省自行制定裁量基准,区域执法尺度差异较大;2025年落地六大区域联合裁量标准,初步实现片区尺度统一,但跨区域企业仍面临合规标准不一致的问题。
本次2026版裁量基准,整合吸纳各区域实践经验、梳理历年执法案例、贴合市场主体经营实际,建成全国唯一、统一适用的税务行政处罚裁量体系。其核心立法目的,在于压缩税务执法自由裁量空间、消除区域执法差异、规范税务执法行为,同时兼顾执法刚性与柔性执法温度,平衡税收征管秩序与企业经营发展需求。
需要明确的是,本裁量基准为执法细化标准,并非独立处罚法律依据,税务机关作出行政处罚的上位法律依据仍为《中华人民共和国税收征收管理法》《中华人民共和国行政处罚法》等法律法规,处罚决定将严格结合法条与本基准综合判定。
二、新规整体框架:全覆盖、分阶次、标准化
2026版全国税务行政处罚裁量基准构建了体系化、层级化的执法标准,整体框架清晰、覆盖范围全面,核心内容可概括为“九大领域、五档裁量、八项免罚”。
1. 全面覆盖九大涉税管理领域
新规将税务登记、账簿凭证管理、纳税申报、税款征收、税务检查、发票管理、票证管理、社保费征管、涉税专业服务管理九大高频涉税场景全部纳入规制范围,细化66项具体涉税违法事项,基本实现企业日常涉税行为监管全覆盖,彻底杜绝执法空白与标准模糊地带。
2. 五档裁量阶次,规范执法尺度
新规统一设置五级违法裁量阶次,依据违法情节、危害后果、整改情况、违法频次精准划分处罚标准,分别为:轻微(不予处罚)、较轻、一般、较重、严重。每一档阶次均明确对应的适用条件、处罚幅度、裁量依据,彻底解决以往“情节相近、处罚悬殊”的执法乱象,让税务处罚有明确尺度、企业合规有清晰标准。
3. 固化八项轻微不罚清单,明确柔性执法边界
本次新规正式固化《税务行政处罚“轻微不罚”事项清单》,明确8项可适用首违不罚、轻微免罚的涉税事项,是柔性执法的核心体现,具体清单如下:
未按照规定办理税务登记、变更或注销登记
未按照规定设置、保管账簿、凭证及有关资料
未按照规定报送财务会计制度、处理办法及核算软件
未按照规定安装、使用税控装置或损毁、改动税控装置
未按照规定办理纳税申报和报送纳税资料
扣缴义务人未按照规定办理扣缴税款登记
扣缴义务人未按照规定设置、保管代扣代缴账簿及凭证
银行和其他金融机构未按照规定登录税务登记证件号码
同时,新规明确轻微不罚四大必备要件,四项条件必须同时满足方可不予处罚:一是一个自然年度内首次发生对应违法行为;二是违法行为危害后果轻微;三是在税务机关发现前主动整改,或在责令限期内完成改正;四是无违法所得、未造成税款流失。值得注意的是,“首次”判定以单一项违法行为的系统记录为准,不同违法行为不合并统计,精准界定免罚边界。
三、核心重点条款深度解析(企业高频风险点)
结合企业日常经营涉税场景,本次新规对偷税、逾期申报、税务登记违规、账簿管理违规等高频违法行为的处罚标准进行精细化拆分,其中偷税行为的分级裁量调整最具影响力,也是企业合规管控的核心重点。
1. 偷税行为(征管法第六十三条)五级细化标准
原征管法仅明确偷税行为处少缴税款50%以上5倍以下罚款,裁量空间极大。新规结合5年违法记录、少缴税款金额、占应纳税额比例三大核心指标,细化四档处罚标准,执法尺度高度透明:
较轻情节:5年内首次被处罚,少缴税款不足50万元且占应纳税额比例低于30%,统一按少缴税款50%处罚
一般情节:5年内首次被处罚,少缴税款50万元以上,或占应纳税额比例30%以上,处罚区间为少缴税款50%-1倍
较重情节:5年内二次及以上发生偷税处罚记录,或存在其他较重违规情形,处罚区间为少缴税款1-3倍
严重情节:5年内多次违法、少缴税款50万元以上且占比超30%,或存在隐匿、销毁账簿凭证、虚假申报等恶劣手段,处罚区间为少缴税款3-5倍,情节严重的依法移送司法机关
2. 日常高频轻微违规行为裁量标准
针对企业最常见的办税违规行为,新规统一罚款区间与整改要求,杜绝区域差异:
税务登记违规:限期内改正的,个人最高300元、单位最高1000元;逾期未改正的,个人300-2000元、单位1000-2000元;拒不改正、造成不良影响的,处罚2000元-1万元
逾期申报(无税款流失):纳入轻微不罚清单,符合首违、轻微、按期整改条件的,可直接不予行政处罚
发票违规、涉税专业服务违规:结合违规次数、涉案金额、主观恶意程度分级处罚,恶意虚开发票、违规代办涉税业务等行为直接归入重罚范畴,达到刑事标准的一律移送
四、新规核心变革:四大维度重塑涉税合规体系
1. 执法标准全国统一,彻底消除区域差异
新规落地后,全国所有地区税务机关执行同一套裁量基准,彻底结束各省、各区域处罚尺度不一的局面,跨区域经营企业无需适配多地合规标准,全国涉税执法实现公平统一,大幅降低企业跨区域合规成本。
2. 量化裁量依据,压缩自由执法空间
所有66项违法事项均明确量化判定指标,以违法次数、税款金额、违规后果、整改时效为核心裁量依据,摒弃以往主观裁量、模糊判定的模式,每一项处罚均有明确量化标准,执法透明度、规范性大幅提升。
3. 刚柔并济,精准容错护企
通过固化8项轻微不罚清单、明确首违不罚适用条件,对小微企业、非主观故意、轻微且及时整改的违规行为予以容错,彰显执法温度;同时对屡教不改、恶意偷税、虚开发票等严重涉税违法从严处罚,守住税收征管底线,实现“轻微容错、严重严管”的差异化监管。
4. 合规责任前置,倒逼企业精细化管理
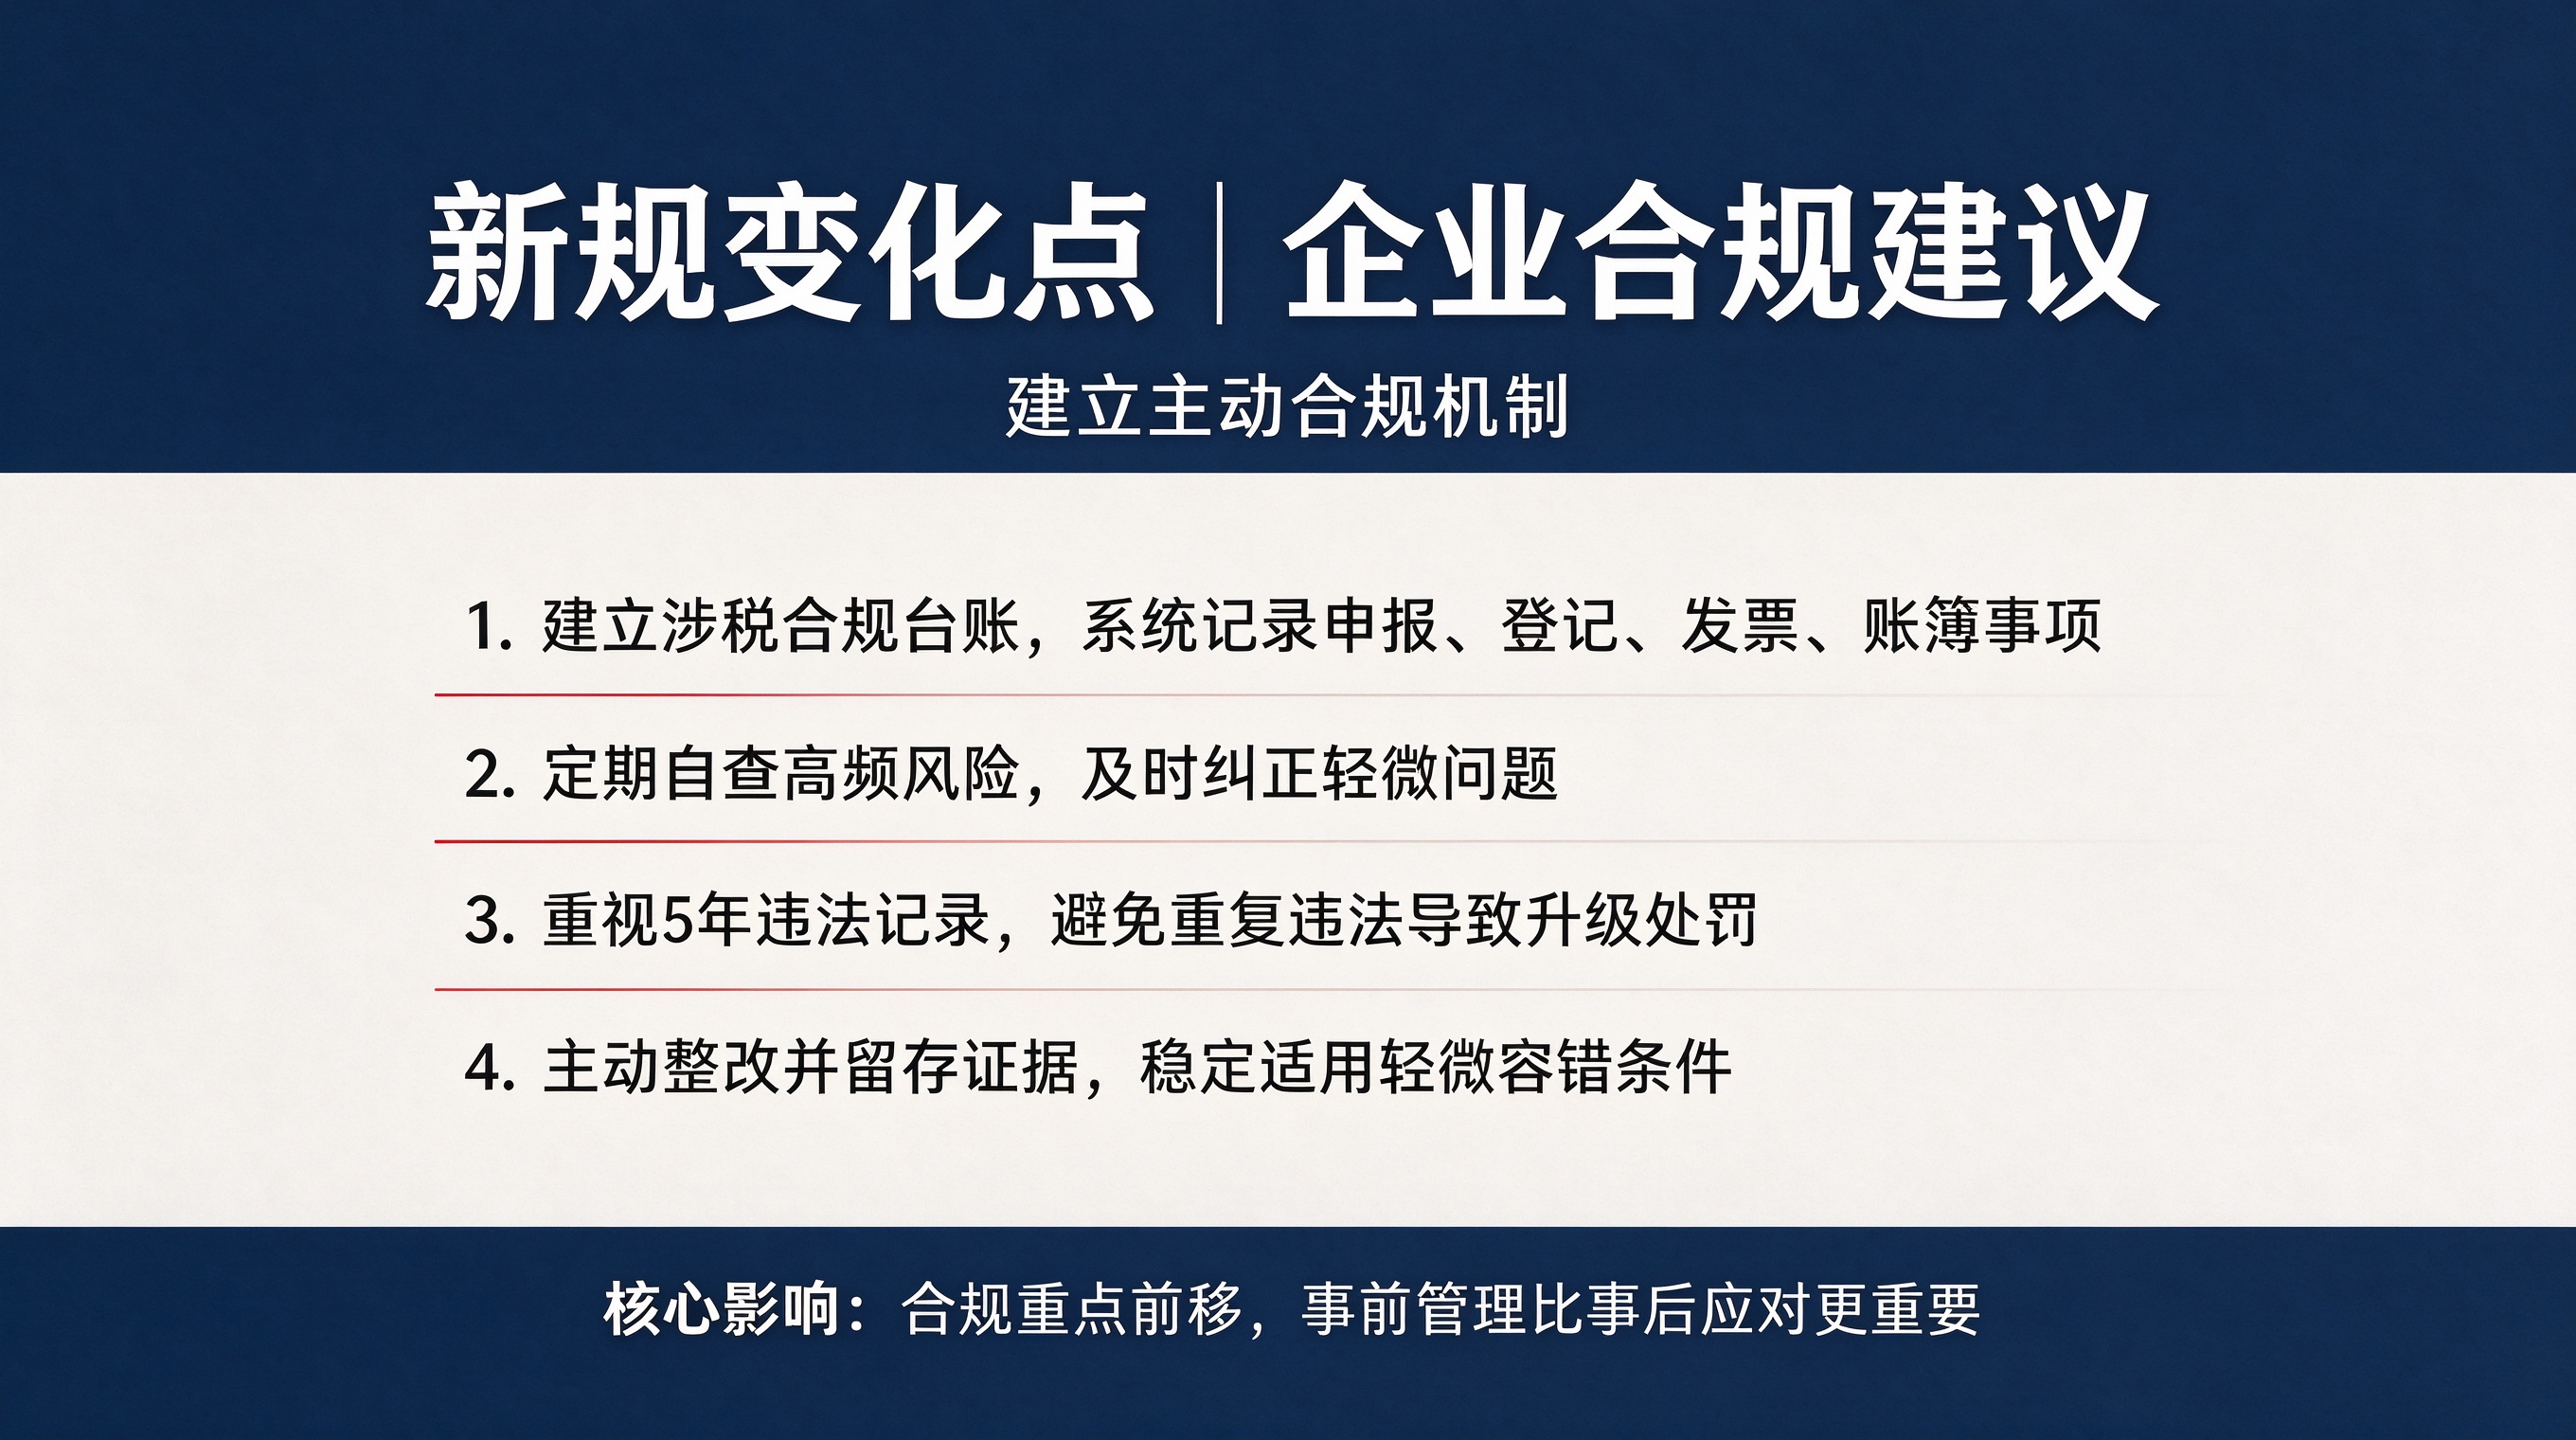
新规以5年违法记录作为核心裁量因子,建立长效违法惩戒机制,企业涉税违规不再是“单次违规单次了结”,历史违法记录将长期影响后续处罚等级,倒逼企业建立常态化、精细化的财务涉税合规体系。
五、企业合规应对建议
针对2026年11月1日正式实施的新规,各类企业应提前梳理涉税风险,优化财务办税流程,适配全新征管处罚标准,结合行业实操经验,提出四点合规建议:
第一,全面梳理日常办税流程,重点把控纳税申报、账簿凭证保管、税控设备使用、税务登记变更注销等8项免罚清单对应场景,在合规前提下用好轻微容错政策,避免非主观轻微违规产生处罚记录。
第二,建立涉税违规台账,重点管控5年违法记录,杜绝重复性、习惯性涉税违规行为,尤其是偷税、虚假申报等高危行为,规避从重处罚风险。
第三,规范财务核算与税款申报管理,精准把控税款缴纳金额、申报时效,杜绝少缴、漏缴、逾期申报等问题,针对大额税款、高占比应纳税额做好专项核查,防范升级为严重违规情节。
第四,强化事前自查自纠,对于轻微涉税问题,主动在税务稽查前完成整改、纠正违规行为,留存整改凭证,充分适用轻微不罚、从轻处罚政策,最大限度降低涉税风险。
六、总结
2026年第20号公告的落地,标志着我国税务行政处罚进入全国统一、量化精准、刚柔并济、长效监管的全新阶段。对于市场主体而言,新规既是税务执法规范化的重要体现,也是企业优化涉税合规体系、规避税务风险的重要指引。
未来,企业涉税合规管理将从“被动应对处罚”转向“主动精细化管控”,只有精准把握新规裁量标准、规范日常办税行为、建立长效合规机制,才能持续降低涉税风险,实现稳定合规经营。